2022年6月12日 星期日

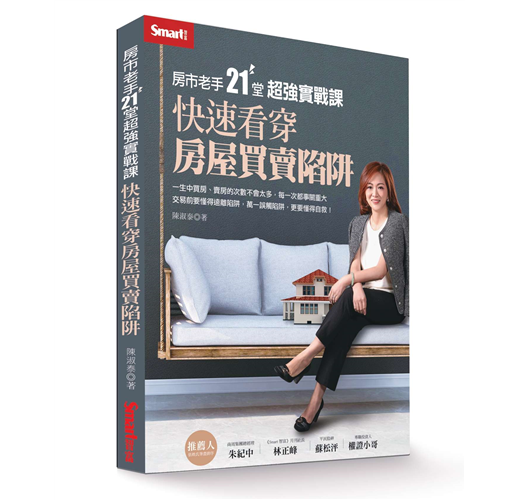
<房市老手21堂超強實戰課:快速看穿房屋買賣陷阱>閱讀筆記


https://www.taaze.tw/apredir.html?131322949/https://www.taaze.tw/products/11100982076.html?a=b

賣房篇

1.     頂樓加蓋對於房價

頂樓加蓋還是可以計入房價,多為房屋單坪價格的1/2-1/3

違建是未經主管機關審查許可並發給建築、使用執照,而擅自建照及使用的建物。而違建又可分為新違建、既存違建、舊有違建3種。定義方式是以違建最初存在日期來界定,每個地方政府的定義有所不同。


舊違建

既存違建

新違建

台北市

1963.12.31前已存在

1964.01.01-1994.12.31已存在

1995.01.01後新產生

台中市

1998.10.01已存在

2011.04.20已存在

2011.04.21後新產生

台南市

2010.12.24已存在

2010.12.25後新產生

高雄市

2012.04.01已存在

2012.04.02後新產生

以台北市政府為例,1995年以前蓋好的頂樓加蓋,目前只列管不拆除。未來有可能會處理,但是目前不處理。

要注意的是雖然政府目前不處理,但是若有人檢舉,法院還是會判決需要拆除。

2.     一定要查詢實價登錄平台,了解目前的合理行情價格。

另作者也推薦好時價平台,用來試算房價。

https://www.houseplus.tw/

3.     契約審閱期

屋主委託房仲賣房的契約為委託銷售契約

買賣雙方談定價格簽的約為不動產買賣交易契約

這兩個契約都享有審閱期,前者至少3天,後者至少5天。

但是賣方必須是企業經營者才有享有審閱期,例如建商或是投資客,若向一般自然人買房則無審閱期問題。

4.     仲介費

一般來說仲介費買方付1-2%,賣方付2-4%。根據法規,房仲業者不得收取超過成交價6%的仲介費。

買屋篇

1.     透過仲介買屋時一定會有房屋現況說明書,可以得知房屋的狀況,以免日後交屋發現無法接受的瑕疵而產生糾紛。

2.     常見的問題有:漏水、海砂、輻射、白蟻、凶宅、嫌惡設施。

3.     瑕疵屋處裡策略

修復後願意居住:

(1)請前屋主修復。仲介連帶負責。

(2)請前屋主賠錢修復金額。仲介連帶負責。

(3)請前屋主賠錢瑕疵造成的房屋價值減損。仲介連帶負責。

不願意居住,請仲介協助處理解約。

4.     行使瑕疵擔保請求權

原則上交屋5年內可行使權力,但是一旦發現瑕疵請盡速通知賣方,並在6個月內提出訴訟,已獲得法律保障。若發現瑕疵無盡速行動,會被認為已經承認這個瑕疵。


法拍屋篇

1.     只買有點交的房子。

2.     價格約市價的8.5-9折。

2020年5月2日 星期六

2020/05/01穩定配息投資策略績效

經歷過 3 月的下跌以及 4 月反彈,股市已慢慢接近前高,債市因為降息的關係也有回穩的現象。
新興市場債目前還是負報酬,由於 4/22 剛配息,而且近來台幣兌換美元為強勢狀態,所以新興市場債的價格呈現較低的現象。雖然新興市場債在台股是用台幣交易,但是它是使用美元計價,所以匯率波動會直接反應在價格上,台幣兌換美元為強勢狀態,價格下跌;台幣兌換美元為弱勢狀態,價格上漲。所有的海外 ETF 都會有這樣的現象,包含美元公司債、美國政府債、特別股
美元公司債為評價 A 以上的公司,較為穩定,目前正報酬,在 3 月下跌時有段時間呈現負報酬。
美國政府債的報酬最好,可能是從股市避險的資金湧進,加上現在 FED 重啟 QE,降低存款利率、印鈔票購債。
特別股目前的績效最差,特別股的走勢會與股票市場較為接近,所以基本上沒有避險的效果,唯一的好處是配息率較高,或許不是一個好的資產配置,感覺效果與信評低的債券差不多,也許日後會把特別股的部位出清,加強其他部位的配置。日後會與 0056 比較一下配息率、管理費,如果特別股沒有特別的優勢,那會換成 0056。


標的代號預計投入實際投入已領配息
近四季累積配息率
台新新興債00734B300000-308881101204
美元公司債00751B220000-21631386353.23(1)
美國政府債00679B80000-7680520102.33
富邦特別股00717200000-19906963704.35

由於每個 ETF 的購入時間不同,所以比較已領配息有點不太公平,看近一年來的配息率會比較公平。
(1)美元公司債的成立時間較晚,目前僅有 4 次配息的資料,所以數據尚不準確。第 1 次配息通常會比較多,因為 ETF 成立的前半年可以不用配息,所以第 1 次配息包含前兩季的配息,第 1 次配息率為 1.28%,後三次的配息率在 0.81%-0.94% 間,我的計算方式: (1.28/2) + 0.84 + 0.81 + 0.94 = 3.23。


2020年5月1日 星期五

2020/05/01 美股 ETF 配置目前績效

經歷過 3 月的大跌,4 月進入反彈的節奏,不過還是沒有反彈至前高點,所以目前的資產配置還是賠錢。對於長期投資人來說,這不是一件壞事,表示後續投入的資金可以降低投資成本,但是要能夠忍受目前的損益狀況。
4 月反彈了一段,短線抄底的投資人應該會獲利出場,接下來應該會進入盤整的階段,或是因為短線投資人出場的關係而下跌。
雖然現在的經濟情況受到肺炎的影響,還沒有恢復,但是股市是先行指標,股市看的是未來可能發生的情況,所以會有與現在現實脫鉤的現象。如果看原油的狀況就明顯較貼近現實,原油期貨一路下跌,甚至出現負值的狀況,這應該也是歷史首見的狀況。
CD 單有些微的獲利,因為現在美國進入零利率時期,在先前其他國家開始降息的時候,我就先行購買了長期的 CD 單,所以還有買到 1% 利率的 CD 單;如果開始進入升息的節奏,就要換買短期的 CD 單,到期後如果升息,剛好可以買到利率上漲的 CD 單。
現在還是每個月保持定期定額再平衡投資的策略,每個月紀錄投資的現況。

2020年4月4日 星期六

<窮查理的普通常識>閱讀心得

...


查理.蒙格是巴菲特的合夥人,但是名氣似乎不如巴菲特,蒙格是個十分低調的人,本書描述了蒙格的成長經歷以及過去 20 年來的公開演講。雖然此書的分類歸類在投資理財,但是也是蒙格的人生哲學,不僅可以應用在投資理財上,對於人生也有很大的啟發。以下大致上整理出一些本書重點。

1.跨領域的知識
現實生活中的問題往往十分複雜,不會侷限在某個專業領域,需要擁有各種不同的知識面向,才能順利解決問題。現代社會分工合作,學校教育也採取專業化教學,使人們容易使用單一知識去解決所有遇到的問題,導致不同領域的人在觀察同一問題時會有不同面向,所得到的結論也有所不同。
所以蒙格在進行投資時,不會使用單一種評估模型來評估該公司股票是否值得買進,而是根據公司內部的經營狀況,以及其生態系統進行分析,蒙格稱之為多元思維模式,這個模式結合許多不同領域的專業知識,包含歷史、心理、數學統計、心理學等等。
同樣的道理不只是應用在投資上面,也可應用於人生當中,因為現實生活的問題與投資一樣複雜。
要如何培養該項能力,蒙格提出以下兩點: 
(1) 設更多的必修課程。
(2)跨領域知識。
其實就是要具有多面向的知識,多多學習,不要被自己的專業框架給限制住了。

2.檢查清單
像飛行員一樣列檢查清單,可以避免發生失誤。錯誤可以分為無知之錯無能之錯無知之錯是由於我們未知而犯下的錯誤,比較難避免; 無能之錯是有相關知識卻仍然犯錯。
無能之錯是可以避免的,現代社會複雜,使用檢查清單可以確認各種狀況進而降低發生失誤的機率。

3.逆向思考
先搞清楚不要做甚麼事情,再考慮接下來要做的事情。例如有人訪問巴菲特要如何擁有成功的人生,蒙格隨後回答: 別吸毒、別亂穿越馬路、不要染上愛滋病,先了解怎樣會獲得悲慘的人生,然後避開這些問題,獲得成功人生的機會便大大提升。
蒙格也常說: 要是知道會死在哪裡就好,我將不會去那個地方。凡是先設想好最壞的情況,接著極力避開,這也相當符合未雨綢繆這句成語的情境。
蒙格認為以下幾種狀況會獲得悲慘的人生:
(1)反覆無常。
(2)自以為是。
(3)一蹶不振。
(4)不避開失誤。

看了很多成功人士的人生哲學,不外乎是多元學習、多面向思考,其中逆向思考非常重要,幾乎每個成功人士都會提到,接著做好規劃,一步步執行,做好的規劃要嚴守紀律地去執行,不能隨意更改。雖然這些聽起來都很容易,也應該是大家都耳熟能詳的道理了,不過要確實執行的確有些難度,能夠堅持下去才有機會成功吧。

2020年3月27日 星期五

2020/03/27 美股 ETF 配置目前績效

這次武漢肺炎或稱新冠肺炎影響了全球經濟的發展,為了避免傳染擴散,降低出門的頻率影響觀光旅遊業,若有感染病例,工作場合可能會停擺,也大大影響各種產業的運作。
然而各種投資市場在這幾年又是相對高點,一直有崩盤的疑慮,但是並沒有落入熊市。武漢肺炎的發生剛好成了黑天鵝,讓在相對高點的投資市場有了崩跌的理由,比之前一直在談論的美中貿易戰更加厲害。
這次美股暴漲暴跌,多次觸發熔斷機制,加上聯準會降息的速度,短期內將利率降至零,應該是前所未見的情況。以投資時間鐘來看,現在比較好的投資標的應該是持有現金或是債券,可以逐步布局股票。
這次全球的崩跌也讓我損失慘重,不過美股 ETF 我還是抱持定期定額再平衡的方式持續投入,當初也設想好可能會面臨熊市的風險,已準備好未來一年可以定期定額投入的資金。
這次的崩跌可以說是跌回到 2017 年的價位,這兩年的指數漲幅可以說是在 2020/03 期間一次吐回。
全部的投資標的幾乎都崩跌,只有債券受到的影響最小,CD 單由於進入降息情形,有小幅上漲。小型股、新興市場、房地產都是波動較為劇烈的投資標的,在這波的下跌也損失最為慘重,在此作為紀念,這應該是繼 2008 金融海嘯以來最為慘烈的狀況。

2020/03/27檢視穩定配息投資策略目前績效

檢視去年開始購買的台股債券與特別股 ETF,去年由於開始降息與美中貿易戰造成股市不定性的關係,固定收益的投資標的有不錯的績效表現,可見上一篇檢視穩定配息投資策略目前績效的文章
今年由於武漢肺炎或稱新冠肺炎關係,導致股市有一波巨大的跌幅,而各項投資資產都在相對高點,都面臨到下跌修正的狀況,現在可以說是【現金為王】的狀態。
就連債券也沒有起到良好的保護效果,只有美國政府債維持正報酬的狀態。
新興市場債雖然包含了新興國家政府與國營事業的債券,但是信用風險不及美國,故也是呈現負報酬。
美元公司債雖然是由國際大型企業所組成,畢竟不是政府保證的債券,依舊受到股市表現影響呈現報酬較低的狀態,前一陣子為負報酬,目前回穩。大家會擔心肺炎造成經濟消費停滯,企業賺不到錢,影響到還債能力,故企業債在熊市狀態是沒有保護的效果;特別股也是基於同樣的道理,目前呈現負報酬的狀態,下跌情勢與股票市場一樣兇猛。
要做到較穩定的資產配置可能還是股票加上政府債,政府債可能還是以美國政府債作為優先考量。或是股票加上現金定存的配置,現在低利率的環境,債券的利率只比現金利率好一些,而債券的投資風險也不小,可能現在債券也被拿來作為做價差的工具,而非穩定收取利息,導致前一陣子美債也呈現暴漲暴跌的狀態。


2020年1月11日 星期六

全球低波動 ETF --- ACWV

自從上一篇文章(低波動高股息的台股 ETF)開始研究了一下低波動型的策略 ETF,低波動的策略通常是以 beta 值作為標準,將大盤指數標準化,beta 值定義為 1,如果投資標的的 beta 值越接近 1,表示該標的與大盤指數貼近;若是高於 1,表示該標的的波動性大於大盤指數,多頭情形可能會贏大盤,但是空頭情形會輸大盤;若是低於 1,表示該標的的波動性小於大盤指數,意味著空頭情形跌幅較小,多頭情形漲幅也較小。
這符合高風險、高報酬;低風險、低報酬的原理。當然這樣的投資策略早就有投資公司做成 ETF,就是今天要研究的 ACWV,與市值型 ETF: VT、ACWI 做個比較。

ACWVACWIVT
規模(美金)5.65B11.25B13.55B
內扣費用(%)0.20.320.09
持有股數44522938232

ACWI 與 VT 為全球 ETF,依據市值決定持股比例,也就是現在常聽到的被動型投資,其實我一直不是很喜歡這種說法,畢竟這也是一種投資策略,追求的是與大盤指數相同的報酬。
Vanguard 公司發行的 ETF 一向以低成本、持有較多的股票聞名,所以 VT 的報酬率會較好一些,因為低內扣費用降低投資成本,持有較多的股票可以獲得小型股的報酬。
ACWI 持有全世界的大型股,所以持有股數較少,不過報酬率也不會太差,現在是大者恆大的世界,龍頭股對於市場指數的影響力非常之大。
ACWV 則是篩選全球低波動的股票,內扣費用原本為 0.32%,現在有優惠,降低至 0.2%,以策略型 ETF 來講,這樣的內扣費用蠻有競爭力的,反觀台股 ETF。
Portfolio 1: ACWV、Portfolio 2: ACWI、Portfolio 3: VT。
由於 ACWV 發行的時間不久,沒有太多資料可以追溯。ACWV 配置較多的產業為金融、通信、民生消費,都是生活必需的產業,自然受到空頭衝擊的影響較小,通常也是存股族喜愛的標的,例如金融股、電信三雄、傳產股。
2015 年在市場下跌的情況下,ACWV 還逆勢繳出正報酬的成績單,在慘澹的 2018 年,ACWV 的跌幅也明顯小很多,確實是相當穩定的投資標的。
雖然 ACWV 在多頭市場的報酬率較低,但是如果考慮到波動性風險,ACWV 在最佳報酬落後 VT、ACWI 約 5%;在最差報酬少跌 8%。所以同時考慮報酬率與波動性,ACWV 會是較好的選擇,在 sharpe ratio 與 sortino ratio 的表現中,ACWV 的表現是最好的。
總結,ACWV 確實是不錯的投資標的,適合較保守的投資人,在空頭市場具有良好的防禦效果。

2020年1月9日 星期四

低波動高股息的台股 ETF

最近剛好看到國泰的股利精選 30 ETF 的介紹,廣告似乎打很兇,看得出來國泰想要攻佔這塊市場的決心,興起了研究這類型 ETF 的興趣。
搜尋了一下台股的 ETF,低波動高股息的 ETF 有: 復華富時台灣高股息低波動(00731)富邦道瓊台灣優質高息 30(00730)元大台灣高股息低波動(00713)國泰台灣低波動精選 30(00701)
下表是我最在意的是規模以及費用:

復華(00731)富邦(00730)元大(00713)國泰(00701)
規模(億)28.4328.8833.512.65
內扣費用(%)0.3850.3850.3850.335
實際費用(%)0.430.761.142.11
資料來源: 各券商的基金月報(12月份)。實際費用資料來源為 2018 年中華民國證券投資信託暨顧問商業同業公會。

這類型的 ETF 選股比較複雜,所以費用高是合理的。國泰的規模最小,難怪國泰最近一直在打廣告,交易量最近也爆量,在 1/9 時還攻上漲停,ETF 漲停不是一件好事,指數的變化不太可能在一天之內有如此大的變化,畢竟指數的組成不會只有一檔股票。表示有嚴重的溢價情形發生,果然 1/10 在我撰寫這篇文章的同時,國泰 ETF 的股價下跌。
ETF 的規模可能影響交易量,導致買賣價差比較大,或是市值容易偏離淨值。費用則是投資成本,成本越低越好。故選擇規模較大與費用較低的 ETF 會比較好,再來就是看淨值是否偏離太多。
這些 ETF 追蹤的指數不同,所以成分股的比例也不一樣。
元大(00713)

國泰(00701)

 富邦(00730)

 復華(00731)
產業配置不同,報酬率也不同,金融股若表現比較好,國泰會表現比較好;若電子股表現較好,元大會表現較佳;持有塑膠類股較多的復華與富邦,最近表現的績效較差,因受到油價的影響。
再來看看風險的部分:


這些 ETF 上市的時間還不夠久,目前的資料看起來還是具有一定的波動性,畢竟台股是屬於淺碟市場,比較難找到防禦類型的股票。這樣看起來似乎還是買台灣 50 指數類型的 ETF 會比較好。
接著看股利的部分,畢竟還是現金最實用。
元大(00713)
 國泰(00701)
 富邦(00730)
 復華(00731)
殖利率大約在 4-5% 之間,還蠻適合退休族,年輕族群應該選擇配息比較少的標的,降低被課稅的金額。國泰 ETF 過去的配息較少,不過今年預計配 1.66 元,以後殖利率應該會提升至 4-5% 區間,畢竟台灣投資人還是喜歡高配息的標的,所以 0056 一直是熱門的 ETF。
這幾檔 ETF 很難比較,畢竟組成方式不同,看那一年的強勢類股為何,該成分股較多的 ETF 就會表現較佳。若以配息來看,元大 ETF 的配息比較穩定,約在 5% 左右。
總結,股票 ETF 還是選擇市場指數型的 ETF 會比較好,若想降低風險應搭配別種相關性低的資產來降低標準差,股債配置還是很萬用的投資法則。

2019年12月19日 星期四

TD 與 Schwab 合併

這新聞其實出來很久,只是一直沒有時間寫紀錄,拖到現在才寫。
大約在 10 月初的時候,這兩家券商都推出交易手續費 0 元的方案,導致股價一波下跌,券商不收手續費確實影響到公司的營收,但是面對現在一堆來勢洶洶的免手續費網路券商,在激烈的競爭之下,若不跟著推出有利客戶的方案,客戶則會不斷地流失。
過了約一個月傳出 Schwab 要收購 TD 的新聞,不免讓人懷疑,這波操作是否 Schwab 與 TD 聯手壓低股價,讓 Schwab 趁機收購低價的 TD 股票。不過這也只有內部高層才會知道內幕了。
本來以為券商間彼此的競爭可以為投資人帶來一些好處,但是現在券商的整併,使得競爭者減少,後續是否會影響投資人的優惠,值得繼續觀察。
我一開始選擇 TD 的原因是我覺得 TD 的操作介面看起來比較好,現在實際使用上也確實很順手,沒有遇到甚麼問題。另外,TD 在初級交易市場購買 CD 單是不用手續費的,每個月的帳戶紀錄也都寫的很清楚。
Schwab 的好處是會有一張 debit card,這張卡可以在全球各地的 ATM 提款,對於經常出國的來說,也是一項十分方便的選擇。
芬享自由有寫了一篇超詳細海外券商的比較,內容十分詳細,對於尚未在海外開戶、對於海外投資有興趣的朋友,是一篇非常值得參考的文章。

元大台灣 50 (0050) 與 富邦台灣 50 (006208) 之比較

想要買追蹤台灣大盤指數的 ETF 都會推薦追蹤台灣 50 指數的 ETF,目前比較好的標的大概就是元大與富邦的 ETF。
過去推薦元大台灣 50 (0050) 是因為它是最早推出的 ETF,ETF 有先搶先贏的優勢,所以到目前為止,元大是台灣股市規模最大的 ETF,每日成交量也高,不用擔心流動量的問題。但是 0050 最令人詬病的問題是內扣費用過高,即使規模一直成長,也不見元大調降內扣費用。與美國股市的 ETF 相比,內扣費用確實很高,這也是很多人推薦到美股買 ETF 的原因。
富邦台灣 50 (006208) 與元大台灣 50,一樣追蹤台灣 50 指數,過去常拿來比較,但是富邦出的比較晚,喪失了先機,導致規模成長較慢,影響了每日的交易量,同時內扣費用也沒有優勢,所以過去一直不受到關注。
不過現在隨著 ETF 與定期定額投資逐漸成為顯學,富邦台灣 50 的交易量最近有明顯的上升,可以不用擔心有交易價差過大的問題。同時,富邦調降了內扣費用,目前 006208 的內購費用與公司治理 100 (00692) 一樣,為 0.185%;元大則一直維持在 0.355%。
所以目前想要投資台灣股市,006208 應會是比較好的選擇。
綠角對 006208 寫的介紹,內容十分詳細。
富邦台灣 50 之基本資料

元大台灣 50 之基本資料
富邦台灣 50 於 2018 年之全年實際費用
元大台灣 50 於 2018 年之全年實際費用
富邦公司治理 100 於 2018 年之全年實際費用
最後一項數值是全年實際費用 (%),富邦的花費為 0.32%;元大之花費為 0.44%。


2019年12月12日 星期四

2019/12 美股 ETF 資產配置

標的                  內扣費用         配置比例         投資成本
VT0.090.40.036
BNDW0.090.10.004
SPTM0.030.20.006
SPSM0.050.10.005
SPEM0.110.10.011
REET0.140.10.014
0.081

拜讀了 ffaarr 的文章: 債券資產配置中的區域和幣別選擇(美債與非美),所以將債券部位的 BND 換成了 BNDW,這樣資產配置變成了全球股債配置。
先前選擇 BND 是因為美債的殖利率較高,且美元為全球通用貨幣,而日本與歐洲等其他先進國家的利率已經接近負利率的狀況,在這種情形下不如做台幣的定存還比較好。
但是 BNDW 在持有非美元債券時會進行美元的避險,所以在債券的價差與美元匯率可以獲得一些利差的報酬,整體報酬並不會輸 BND 太多。故將 BND 換成 BNDW,風險分散至全球債券市場,避免風險單壓在美元計價債券上。
不過也付出了一些代價,BND 的內扣費用為 0.04%,BNDW 的內扣費用為 0.09%,投資成本稍微提升了,而且 BNDW 的去年才成立,是組合式 ETF,等於間接持有 BND 與 BNDX,規模不大,每天的成交量也不多。對長期投資者而言,我覺得還可以接受。
接下來可能會持續簡化 ETF 的配置,最終以全球股市、債市、房市這三者作為資產配置。

2019年10月12日 星期六

2019/10 美股 ETF 資產配置

由於 TD 宣布全面免手續費,所以開始思考 ETF 的標的要如何更改。先前選擇 AOA 是因為免手續費,而且內建股債平衡,在不用考慮手續費的情況下,AOA 不再是最優先的選擇。
AOA 的內扣費用是 0.25%,在有手續費的情況下是最佳選擇,因為內建股債 8:2 的效果,所以只要買單一標的就可以了,也不需要再平衡的作業,減少買賣手續費的支出。
在這樣的情況下 VT+BND 或是 VT+BNDW 會是比較好的選擇,內扣費用相對較低,VT 費用是 0.09%、BND 是 0.04%、BNDW 是 0.09%。個人是選擇 VT+BND,因為 BNDW 的規模還不夠大,而且美元計價的債券相對比較安全。

標的內扣費用投入比例最後內扣費用
AOA0.250.50.125
SPTM0.030.20.006
SPSM0.050.10.005
SPEM0.110.10.011
REET0.140.10.014
0.161
VT0.090.40.036
BND0.040.10.004
SPTM0.030.20.006
SPSM0.050.10.005
SPEM0.110.10.011
REET0.140.10.014
0.076
上表第一部分是先前的配置方式,內扣費用計算出來是 0.161%,第二部分是改變過的配置方式,內扣費用計算出來是 0.076%,節省下了一些投資成本,雖然只差了 0.085%,如果投資 1 萬美金,1 年大約差了 8.5 塊美金,不無小補,當作省下國際匯費的費用。
至於為何其他標的沒有換成 Vanguard 系列的 ETF?因為我覺得差異不大,SPDR 系列的 ETF 先前為了與 Vanguard 打對臺,費用調整過後與 Vanguard ETF 的費用已經差不多了。而且 SPDR 的 ETF 市價比較低,方便我做資產配置,績效比較起來差異也不會太大。
下圖是一些 ETF 的基本資料與績效:


<房市老手21堂超強實戰課:快速看穿房屋買賣陷阱>閱讀筆記

https://www.taaze.tw/apredir.html?131322949/https://www.taaze.tw/products/11100982076.html?a=b 賣房篇 1.      頂樓加蓋對於房價 頂樓加蓋還是可以計入房價,多為房屋單坪價格的 1...